Un appartement reçoit plusieurs propositions en quelques jours : l’une est signalée sous offre, l’autre plus avancée apparaît sous compromis. Ces deux mentions n’ont pas la même portée juridique et conditionnent la suite des opérations entre acheteur et vendeur.
Dans la pratique courante, la nuance porte sur l’existence d’un engagement contractuel, la levée des conditions suspensives et le moment où le bien est retiré du marché. Savoir interpréter ces statuts évite des malentendus et des pertes de temps coûteuses.
Statuts immobiliers et implications
Qu’est-ce qu’un bien « sous offre » ?
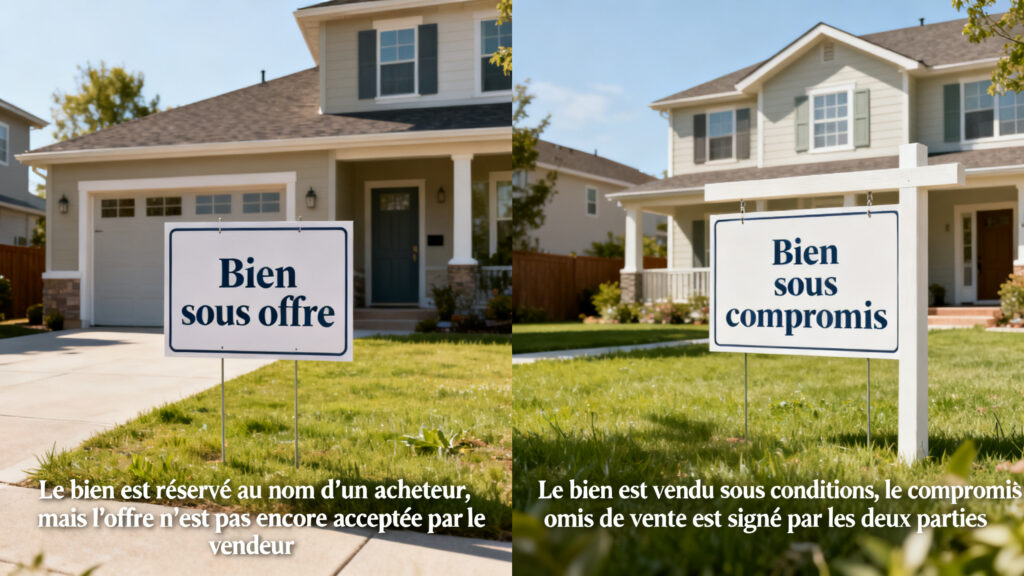
Un bien est dit sous offre lorsqu’un acheteur formule une proposition écrite au vendeur, avec un prix et des conditions précisées. À ce stade, le vendeur n’est jamais juridiquement engagé et peut accepter, refuser ou négocier l’offre.
Le bien reste généralement présent sur le marché tant qu’aucun compromis n’est signé, ce qui signifie que d’autres acheteurs peuvent encore soumettre des propositions. La mention informe surtout sur l’existence d’un intérêt sérieux, sans figer la transaction.
Qu’est-ce qu’un bien « sous compromis » ?
Un bien est sous compromis lorsque le vendeur et l’acheteur ont signé un compromis de vente, document préliminaire qui engage les deux parties sous réserve des conditions suspensives. Ce contrat écrit fixe le prix, le calendrier et les clauses essentielles de la vente.
Une fois le compromis signé, le bien est retiré du marché et la vente progresse vers l’acte authentique, sauf si une condition suspensive empêche la réalisation de la vente. L’engagement est donc réel et des garanties financières peuvent être exigées.
Différences clés
La distinction la plus importante tient à l’engagement : l’offre est une proposition, le compromis est un contrat. Cette nuance détermine la sécurité pour chaque partie et les conséquences d’un éventuel désistement.
| Statut | Engagement du vendeur | Engagement de l’acheteur |
|---|---|---|
| Sous offre | Aucun | Aucun |
| Sous compromis | Contractuel | Contractuel |
Les conséquences pratiques diffèrent : en sous offre le vendeur conserve sa liberté, en sous compromis la priorité est donnée à l’acheteur signataire. Le dépôt de garantie et les délais légaux renforcent la sécurité du compromis.
Ce que chaque partie doit savoir
Pour l’acheteur
Lorsqu’un bien est sous offre, il reste possible de soumettre une offre concurrente, mais il convient d’être transparent sur la capacité de financement. Une offre bien argumentée et accompagnée d’un accord de principe bancaire a plus de poids.
Quand le bien devient sous compromis, l’acheteur doit vérifier les conditions suspensives (obtention d’un prêt, diagnostics, servitudes). Se rétracter sans motif peut entraîner la perte du dépôt et, parfois, des poursuites pour inexécution.
Pour le vendeur
En phase d’offre, le vendeur doit comparer non seulement les prix proposés mais aussi la solidité financière des acquéreurs. Une promesse d’achat assortie d’un financement fiable réduit le risque d’échec ultérieur.
Après signature du compromis, le vendeur est tenu de laisser procéder aux formalités et ne peut plus proposer officiellement le bien à d’autres acquéreurs. Il reste toutefois protégé par les clauses suspensives non levées.
Durée et garanties
Durée de validité d’une offre
La durée de validité d’une offre est généralement indiquée dans le document qui la formalise et peut varier de quelques jours à plusieurs semaines. Si le vendeur ne répond pas dans le délai, l’offre expire automatiquement.
Il est fréquent d’inclure une date butoir afin d’éviter les situations d’indécision prolongée et de permettre aux parties de se retourner rapidement.
Rôle et portée du compromis de vente
Le compromis de vente fixe les obligations, les délais et les conditions suspensives : financement, résultat des diagnostics, absence de préemption, etc. Il sert de base aux démarches notariales et bancaires en vue de l’acte définitif.
Le dépôt de garantie, souvent entre 5 % et 10 % du prix, sécurise l’engagement et est conservé par le notaire ou l’agence jusqu’à la réalisation de la vente. En cas de refus injustifié d’une partie, des pénalités peuvent s’appliquer.
Cas chiffré : dans 70 % des transactions classiques, le délai moyen entre compromis et acte authentique est de 2 à 3 mois, majoritairement à cause des démarches de financement et des délais de levée des conditions suspensives.
Checklist pratique
- Acheteur : obtenir un accord de principe bancaire, vérifier les diagnostics, prévoir le dépôt.
- Vendeur : analyser la solidité des offres, exiger un délai raisonnable d’acceptation, sécuriser le compromis par un notaire.
| Étape | Délai moyen | Action recommandée |
|---|---|---|
| Offre | 48 h à 2 semaines | Fixer une date de validité |
| Compromis → acte | 2 à 3 mois | Lancer les démarches de prêt et notaire |
Exemple de situation
Un appartement reçoit une offre le 1er mars, accompagnée d’un accord de principe bancaire. Le vendeur met 5 jours pour négocier avec un deuxième acquéreur puis accepte la première proposition le 10 mars.
Le compromis est signé le 15 mars avec un dépôt de 8 % du prix et une clause suspensive d’obtention du prêt sous 45 jours. Si le prêt est refusé, la vente est annulée sans pénalités pour l’acheteur, sinon l’acte se tient courant mai.
Derniers points à retenir
La mention sous offre signifie une proposition en cours d’examen sans engagement légal, tandis que sous compromis matérialise un engagement contractuel conditionné par des clauses suspensives. Comprendre ces nuances permet d’agir au bon moment et d’éviter des conséquences financières imprévues.
Pour sécuriser une transaction, privilégiez la clarté des délais, la solidité des engagements financiers et la rédaction soignée du compromis par un professionnel. Ces précautions réduisent les risques d’échec et préservent les intérêts des deux parties.
FAQ
Une offre est une proposition écrite sans engagement légal, le vendeur conserve sa liberté de négociation ; un compromis de vente est un contrat préliminaire engageant les deux parties sous réserve des conditions suspensives.
Oui, tant qu’aucun compromis n’est signé le bien reste généralement présent sur le marché et le vendeur peut accepter, refuser ou négocier d’autres propositions en fonction de la solidité financière des acquéreurs.
Le compromis fixe le prix, le calendrier et les clauses essentielles, inclut souvent un dépôt de garantie (5 à 10 %) et retire le bien du marché ; il lance les démarches notariales et bancaires en vue de l’acte authentique.
Les conditions suspensives fréquentes sont l’obtention du prêt, le résultat des diagnostics et l’absence de droit de préemption ; si elles ne sont pas levées la vente est annulée sans pénalités pour l’acheteur et le dépôt est restitué.
Après signature l’acheteur risque de perdre le dépôt en cas de désistement injustifié et le vendeur ne peut plus commercialiser officiellement le bien ; des pénalités contractuelles peuvent s’appliquer en cas d’inexécution.

