Acheter un logement en réglant la totalité du prix au comptant transforme immédiatement la relation à l’argent et au projet. Ce choix supprime les mensualités et allège les démarches, mais il diminue aussi les liquidités disponibles pour d’autres opportunités.
Il convient d’examiner les conséquences pratiques et financières de ce mode de paiement : sécurité, négociation, coût d’opportunité et profil patrimonial sont autant de critères qui orientent la décision. Les éléments suivants présentent une analyse concrète et des chiffres pour peser le pour et le contre.
Qu’est-ce que le paiement comptant
Le paiement comptant correspond au versement intégral du prix d’achat d’un bien immobilier au moment de la signature, sans recours à un prêt bancaire. L’acheteur mobilise ses fonds propres, ce qui supprime immédiatement toute obligation de remboursement et les intérêts associés.
Concrètement, le paiement comptant réduit les étapes administratives liées à l’obtention d’un crédit et peut accélérer la clôture de la vente. Il est souvent utilisé après une succession, une vente d’actifs ou une accumulation d’épargne significative.
Les avantages du paiement comptant
Pour l’acheteur
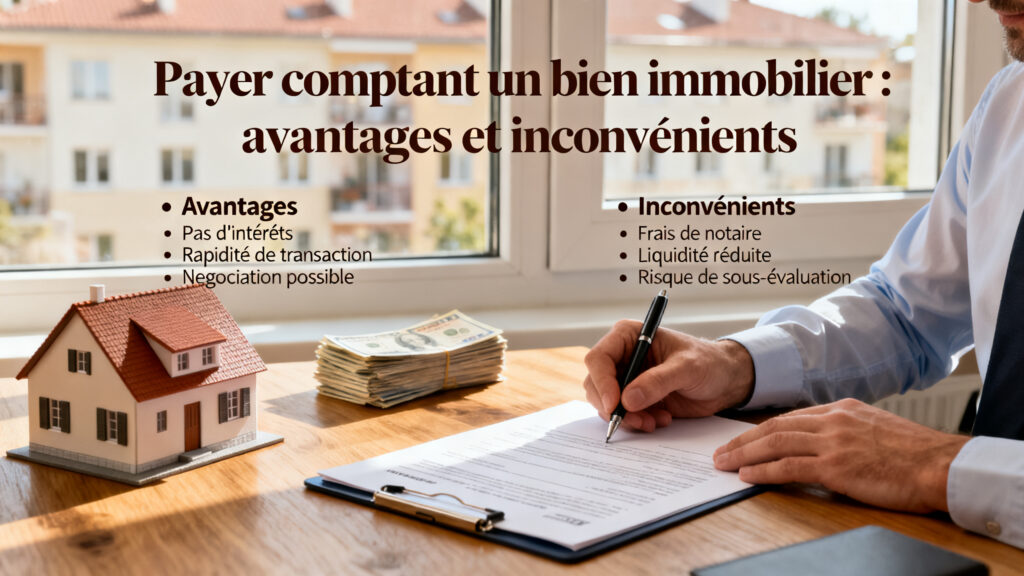
- Absence d’endettement : pas de mensualités et moins de stress financier à long terme.
- Économies d’intérêts : pas de charges d’intérêts sur plusieurs années, ce qui peut représenter des dizaines de milliers d’euros.
- Force de négociation : une offre au comptant est souvent préférée par les vendeurs pour sa sécurité et sa rapidité.
Ces avantages se traduisent aussi par une simplicité administrative : pas d’aval de la banque, pas de conditions suspensives liées au financement. Dans un marché compétitif, la rapidité d’exécution constitue un atout tangible.
Pour le vendeur
Un paiement comptant sécurise la transaction et réduit le risque de refus de crédit côté acheteur. Le vendeur récupère les fonds plus rapidement et évite les incertitudes liées aux délais bancaires.
Pour un vendeur qui a besoin de liquidités immédiates, cette option permet de planifier des opérations complémentaires sans attendre la levée d’une condition de prêt.
Les inconvénients du paiement comptant
Pour l’acheteur
- Mobilisation des liquidités : immobiliser une part importante de son patrimoine limite la capacité à faire face aux imprévus.
- Coût d’opportunité : les fonds utilisés ne peuvent pas être investis ailleurs et pourraient générer un rendement supérieur.
Par ailleurs, le paiement comptant supprime l’effet de levier offert par le crédit, qui permet d’acquérir un bien plus important ou de multiplier les investissements immobiliers. Cela réduit la flexibilité patrimoniale sur le long terme.
Pour le vendeur
Dans certains cas, un vendeur peut préférer une transaction assortie de modalités de financement spécifiques, par exemple pour optimiser la fiscalité d’un montage financier. Mais cette situation reste moins fréquente que l’intérêt pour les offres au comptant.
En outre, un prix légèrement inférieur peut être accepté en échange d’une clôture rapide ; il faut donc vérifier l’équilibre entre gain immédiat et valeur potentielle du bien.
Comparaison chiffrée : exemple
Pour se donner des repères, voici un exemple simple et concret. Prix du bien : 300 000 €. Emprunt envisagé : 80 % du prix, soit 240 000 €, sur 20 ans à un taux annuel de 1,5 %.
| Scénario | Montant financé | Mensualité approximative | Intérêts totaux sur 20 ans |
|---|---|---|---|
| Emprunt 80 % | 240 000 € | ≈ 1 158 € | ≈ 38 000 € |
| Paiement comptant | 300 000 € | — | — |
Dans cet exemple, l’emprunt génère environ 38 000 € d’intérêts sur 20 ans, que l’acheteur n’aurait pas à payer en cas de règlement comptant. En parallèle, l’acheteur perd la possibilité d’investir immédiatement 300 000 € ailleurs.
| Placement alternatif | Taux annuel estimé | Valeur approximative après 20 ans |
|---|---|---|
| Placement financier | 4 % | ≈ 660 000 € pour 300 000 € initial |
| Immobilier (paiement comptant) | Rentabilité nette variable | Dépend des loyers, charges et valorisation |
Fait clé : le choix entre crédit et paiement comptant dépend autant du rendement attendu des alternatives que du profil de risque personnel.
Quand privilégier le paiement comptant
Le paiement comptant convient si l’acheteur recherche sécurité et simplicité, et s’il dispose de liquidités sans compromettre sa trésorerie. C’est une option fréquente pour des résidences principales lorsque l’objectif principal est la paix financière.
Il peut aussi être pertinent lorsque les taux d’intérêt sont élevés et que le coût du crédit dépasse largement le rendement des placements alternatifs. Enfin, pour un investisseur souhaitant éviter les formalités bancaires, le paiement comptant réduit considérablement le risque d’une « vente échouée » à cause d’un refus de prêt.
Alternatives et solutions hybrides
On peut combiner apport important et emprunt réduit pour garder un peu de liquidité tout en profitant d’un effet de levier limité. Cette stratégie permet de diminuer les intérêts payés tout en préservant une marge de manœuvre financière.
Les prêts relais, les lignes de crédit ou les placements temporaires sont d’autres alternatives qui méritent d’être examinées avec soin selon l’horizon et la tolérance au risque.
Choix final et recommandations
En synthèse, le paiement comptant est une option valable pour qui cherche simplicité et sécurité, mais elle implique un coût d’opportunité parfois significatif. Avant de statuer, il est utile de simuler plusieurs scénarios chiffrés : montant du crédit, durée, taux et rendement alternatif.
Consultez, si nécessaire, un conseiller financier ou un notaire pour intégrer les conséquences fiscales et patrimoniales dans votre décision. Une décision équilibrée tient compte à la fois des besoins immédiats et des perspectives à moyen terme.
FAQ
Oui, il est tout à fait possible d’acheter un bien immobilier au comptant en mobilisant ses fonds propres et en prouvant l’origine des fonds au notaire et à la banque. Cette modalité évite le prêt mais exige de s’assurer que la trésorerie restante couvre les imprévus et obligations fiscales.
Le paiement comptant supprime l’endettement et les intérêts, accélère la conclusion de la vente et renforce la position de négociation auprès du vendeur tout en simplifiant les démarches administratives liées au financement bancaire.
L’achat au comptant immobilise une part significative du patrimoine, réduit la liquidité disponible pour d’autres opportunités et fait perdre l’effet de levier du crédit, ce qui peut entraîner un coût d’opportunité élevé selon le rendement des placements alternatifs.
Les alternatives incluent un apport important suivi d’un emprunt réduit, l’utilisation d’une ligne de crédit temporaire, ou le placement des fonds en solutions liquides à court terme, afin de limiter les intérêts payés tout en préservant une marge de trésorerie.

