Investir 1 000 $ par mois transforme une habitude d’épargne en une machine à capital si l’on sait où placer cet argent. Avec le temps, l’effet des intérêts composés et la discipline mensuelle pèsent davantage que la recherche d’un « coup » financier.
Plutôt que de courir après les performances ponctuelles, il est souvent plus efficace de définir un profil d’allocation, puis d’automatiser les versements et le rééquilibrage. La suite propose des points concrets pour choisir des véhicules adaptés selon l’horizon, le risque et la fiscalité.
Les fondamentaux de l’investissement mensuel
La mise en place d’un versement automatique de 1 000 $ chaque mois exploite deux mécanismes puissants : le lissage des prix et la capitalisation. Le lissage (Dollar Cost Averaging) réduit l’impact de la volatilité, tandis que la capitalisation amplifie les gains lorsque les dividendes ou plus-values sont réinvestis.
L’horizon d’investissement change tout : sur 10 ans, la sensibilité aux fluctuations est plus grande que sur 20 ou 30 ans. Il est donc crucial d’aligner les placements sur un objectif temporel clair et sur une tolérance au risque.
Les principaux critères à considérer
- Rendement attendu : lequel raisonnablement viser selon l’actif choisi.
- Horizon : court, moyen ou long terme, qui dicte la part d’actions ou d’obligations.
- Profil de risque : votre capacité psychologique et financière à encaisser des baisses.
- Liquidité : facilité à récupérer vos fonds sans pertes significatives.
- Frais et fiscalité : frais de gestion, commissions et imposition qui rongent la performance.
Options d’investissement pour maximiser le rendement
Fonds indiciels et ETF
Les ETF offrent une diversification immédiate avec des frais souvent très faibles, ce qui favorise la performance nette. Ils conviennent particulièrement lorsque l’on alimente un portefeuille chaque mois grâce à leur liquidité et à la simplicité d’exécution.
Actions à dividendes
Les actions de sociétés stables versant des dividendes permettent de créer un flux de revenus réinvestissable. En ciblant des entreprises avec un dividende croissant, on combine revenu et potentiel de valorisation.
Immobilier
L’immobilier peut être abordé via l’achat direct ou via des véhicules collectifs comme les SCPI ou le crowdfunding. Ces solutions apportent un rendement locatif et une diversification hors marché actions, mais impliquent parfois moins de liquidité.
Obligations
Les obligations offrent des revenus fixes et une volatilité réduite comparée aux actions, utiles pour stabiliser un portefeuille. Leur rendement reste lié aux taux d’intérêt et à la qualité de l’émetteur.
Comptes d’épargne à haut rendement et CD
Pour la partie sécurisée d’un portefeuille, un compte à haut rendement ou un CD permet de protéger le capital tout en obtenant un rendement supérieur à la moyenne des comptes classiques. Ce choix est pertinent pour la réserve de précaution ou une échéance proche.
| Classe d’actif | Rendement annuel moyen (est.) | Volatilité / liquidité |
|---|---|---|
| Actions | 6–8 % | Élevée / Liquide |
| Obligations | 1–4 % | Moyenne / Variable |
| Immobilier (direct/SCPI) | 3–6 % | Moyenne à faible / Moins liquide |
| Épargne liquide | 0.5–2 % | Faible volatilité / Très liquide |
Stratégies d’investissement mensuel
Diversification et allocation
Répartir les 1 000 $ entre plusieurs classes d’actifs limite le risque idiosyncratique et l’impact d’une mauvaise période sur un secteur particulier. Une règle simple pour commencer : 60/30/10 (actions/obligations/immobilier ou cash) ajustée selon l’âge et la tolérance.
Réinvestissement des revenus
Le réinvestissement automatique des dividendes et des coupons accélère la croissance grâce aux intérêts composés. Cette mécanique est l’un des principaux leviers pour transformer une série de versements modestes en un capital significatif.
Suivi et rééquilibrage
Un suivi trimestriel ou semestriel permet de conserver l’allocation cible en vendant les trop-performants et en achetant les sous-pondérés. Le rééquilibrage impose une discipline simple qui capte la volatilité en votre faveur.
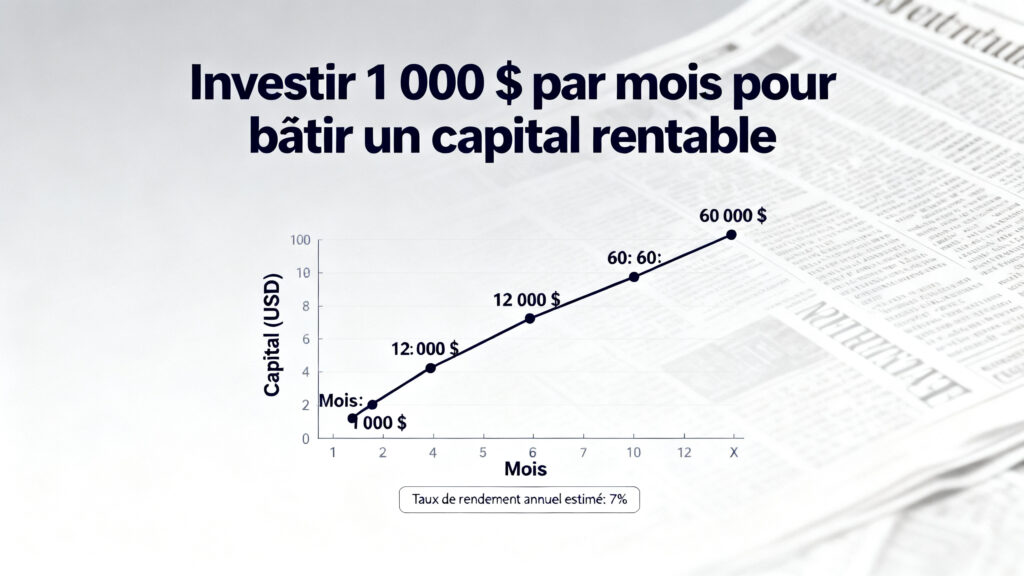
Fait clé : investir 1 000 $ par mois à un rendement moyen annuel de 7 % donne environ 1,22 M$ en 30 ans et environ 521 000 $ en 20 ans, si tous les versements sont réguliers et réinvestis.
Pour illustrer, une allocation hypothétique de 60 % actions, 30 % obligations et 10 % immobilier, avec un rendement pondéré moyen de 6,5 %, porterait les 1 000 $ mensuels vers un objectif de plusieurs centaines de milliers de dollars en 20 ans. Les chiffres varient selon la performance réelle et les frais.
| Instrument | Ticker | Frais (TER) | Suggestion d’allocation |
|---|---|---|---|
| ETF S&P 500 | SPY | 0.09 % | 40–60 % (actions) |
| ETF monde | VT | 0.07 % | 30–50 % (diversifié) |
| ETF immobilier | VNQ | 0.12 % | 5–15 % (immobilier) |
| ETF obligations | BND | 0.04 % | 20–40 % (stabilité) |
Du point de vue pratique, commencez par automatiser les versements et choisissez des plateformes avec faibles frais de transaction. Ensuite, documentez une stratégie de rééquilibrage et appliquez-la sans microgérer chaque mouvement de marché.
Bilan et perspectives
Verser 1 000 $ par mois reste une excellente stratégie pour bâtir un capital important si vous combinez diversification, maîtrise des frais et discipline de réinvestissement. Les simulations montrent que l’horizon et le rendement moyen transforment radicalement le résultat final.
Adaptez l’allocation à votre tolérance au risque, automatisez les versements et gardez une réserve de liquidité pour les aléas. Avec de la constance et un plan simple, on met toutes les chances de son côté pour atteindre des objectifs financiers à moyen et long terme.
FAQ
Les ETF offrent diversification et faibles frais, les actions à dividendes créent un flux réinvestissable, l’immobilier via SCPI ou crowdfunding diversifie hors actions, et les obligations stabilisent le portefeuille selon l’horizon et la liquidité souhaités.
Une allocation de départ simple peut être 60 % actions, 30 % obligations et 10 % immobilier, ajustable selon l’âge et la tolérance au risque; cet exemple, à 6,5 % pondéré, illustre une trajectoire solide sur 20 à 30 ans.
Les rendements varient : actions 6–8 % annuels en moyenne, obligations 1–4 %, immobilier 3–6 % et épargne liquide 0,5–2 % ; les performances réelles dépendent des frais, de la sélection d’actifs et des conditions de marché.
Programmer un virement mensuel vers un compte de courtage, investir en ETF ou titres choisis et activer le réinvestissement des dividendes ; rééquilibrer trimestriellement ou semestriellement pour maintenir l’allocation cible.
L’horizon change tout : sur 30 ans la tolérance à la volatilité peut être plus élevée qu’à 10 ans; par exemple, 1 000 $ par mois à 7 % donne environ 1,22 M$ en 30 ans et 521 000 $ en 20 ans.
Surveiller le TER des ETF, commissions de transaction et l’imposition des dividendes plus-values selon le pays; privilégier plateformes à faibles frais, comptes fiscalement avantageux et ETF peu coûteux comme repères.