État du marché immobilier
Le marché immobilier français affiche une reprise progressive après plusieurs années de volatilité. Le nombre d’acheteurs actifs a augmenté de 11,3 % sur les douze derniers mois, signe d’une demande retrouvée, particulièrement portée par les primo-accédants.
Certaines métropoles ont vu leurs prix repartir à la hausse entre juillet 2024 et juillet 2025, avec Bordeaux à +3,6 %, Lyon à +2,5 % et Toulouse à +1,3 %. À l’inverse, des villes comme Annecy et Antibes ont enregistré des baisses respectives de -4,7 % et -3,7 %, illustrant la polarisation du marché.
Facteurs clés
Plusieurs éléments expliquent ces mouvements et orientent les prévisions pour 2026. Les trois facteurs qui pèsent le plus sont les taux d’intérêt, l’équilibre offre-demande et les normes liées à la performance énergétique.
Taux d’intérêt et crédit
Les taux restent au centre des préoccupations. Les projections indiquent une stabilisation autour de 3,5 % en 2026, un niveau qui limite la hausse du pouvoir d’achat sans provoquer de choc brutal.
Demande et offre
La demande se renforce, portée par le retour des primo-accédants et des ménages en recherche de meilleure qualité de vie. L’offre demeure cependant contrainte, surtout dans les zones tendues, ce qui entretient une pression haussière sur les prix.
Rénovation énergétique
Les exigences de performance énergétique façonnent désormais la valeur des biens. Ceux conformes aux nouvelles normes bénéficient d’une prime tandis que les logements à forte consommation peuvent subir une décote significative.
Évolutions par territoire
Le marché n’évolue pas de manière homogène sur l’ensemble du territoire national. Les grandes métropoles attirent encore une population active jeune et maintiennent une dynamique haussière.
Les villes moyennes montrent des trajectoires divergeantes selon leur attractivité, leur marché locatif et leur bassin d’emploi. Certains territoires profitent d’un exode urbain mesuré, d’autres pâtissent d’un ajustement des prix.
| Ville | Variation 07/2024 → 07/2025 | Remarque |
|---|---|---|
| Bordeaux | +3,6 % | Relocalisation des jeunes actifs |
| Lyon | +2,5 % | Pôle économique robuste |
| Toulouse | +1,3 % | Hausse plus modérée |
| Annecy | -4,7 % | Réajustement local marqué |
| Antibes | -3,7 % | Marché saisonnier sensible |
Prévisions chiffrées
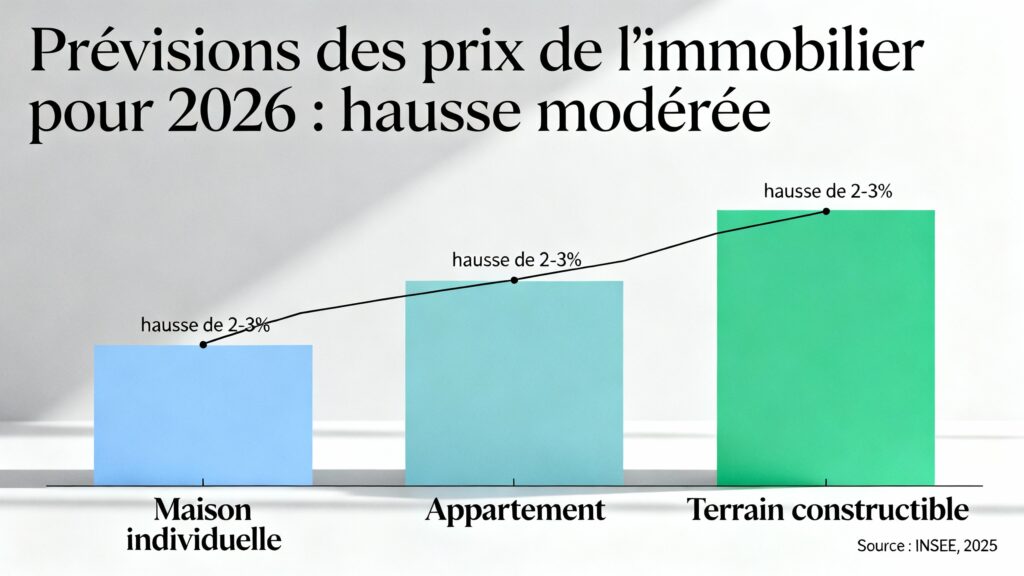
Les bureaux d’études et observatoires convergent vers une hausse modérée en 2026. L’Observatoire PAP table sur une progression nationale comprise entre 2 % et 3 %, portée par la demande retrouvée.
Wüest Partner propose une fourchette légèrement plus prudente, entre 1,5 % et 2,0 %, en estimant que le facteur revenu jouera un rôle prépondérant face aux taux. Ces écarts reflètent la sensibilité des prévisions au scénario macroéconomique retenu.
| Source | Projection 2026 | Hypothèse principale |
|---|---|---|
| Observatoire PAP | +2 à +3 % | Demande soutenue |
| Wüest Partner | +1,5 à +2,0 % | Revenus en hausse modérée |
Fait marquant : une hausse de 11,3 % du nombre d’acheteurs actifs sur 12 mois signale un retour concret de la demande, mais l’impact local reste très variable.
Implications pour investisseurs et acheteurs
Pour l’investisseur, la période offre des opportunités ciblées : sélectionner des zones à forte demande locative et privilégier les biens conformes aux normes énergétiques. La prudence reste de mise sur les marchés surévalués.
Pour l’acheteur qui finance un projet, la gestion du coût du crédit et l’anticipation des travaux d’isolation sont des leviers indispensables. La capacité d’emprunt doit être calculée en intégrant un scénario à taux stables autour de 3,5 %.
- Investissement locatif : privilégier la proximité des transports et des pôles d’emploi.
- Achat principal : vérifier l’état énergétique et chiffrer les travaux avant négociation.
Étude de cas
Un investisseur a acquis un studio à Lyon en 2024, puis a réalisé des travaux d’efficacité énergétique pour 12 000 €. Le loyer a augmenté de 8 %, et la vacance locative a chuté, améliorant la rentabilité nette.
Ce cas illustre que la prime à la rénovation peut compenser un surcoût initial et sécuriser la valeur du bien face aux règles environnementales croissantes.
Gestion des risques
Les principaux risques sont une remontée plus forte que prévu des taux et un retournement économique impactant le pouvoir d’achat. Les marchés locaux peuvent aussi connaître des corrections rapides si l’offre se rééquilibre trop vite.
Pour limiter l’exposition, diversifier géographiquement et intégrer une marge de sécurité dans les calculs de financement constituent des bonnes pratiques. Prévoir un fonds de réserve pour les travaux reste recommandé.
Perspectives et décisions
Les signaux pour 2026 penchent pour une hausse modérée des prix, comprise globalement entre +1,5 % et +3 % selon les sources et les territoires. Les grandes métropoles devraient continuer d’absorber la demande, tandis que certaines villes moyennes resteront plus vulnérables.
Agir aujourd’hui suppose de prioriser la qualité énergétique des biens, d’anticiper l’impact des taux et de cibler des zones avec une demande locative solide. Un investissement réfléchi, assorti d’une marge de sécurité financière, permet de transformer la prudence en opportunité.
FAQ
Les prévisions pour 2026 tablent sur une hausse modérée, globalement comprise entre +1,5% et +3% selon les sources. Observatoire PAP évoque +2 à +3%, Wüest Partner +1,5 à +2%, avec de fortes disparités locales.
Les principaux facteurs sont les taux d’intérêt (projection autour de 3,5%), l’équilibre offre-demande et les normes de performance énergétique. La combinaison de ces éléments déterminera la dynamique locale et nationale des prix.
Les grandes métropoles restent attractives et devraient continuer d’afficher des hausses, notamment Bordeaux, Lyon et Toulouse. Les villes moyennes évolueront de manière plus contrastée selon l’emploi, l’offre locale et l’attractivité.
Acheteurs et investisseurs doivent intégrer le coût du crédit dans leurs calculs, prévoir les travaux d’isolation, privilégier les biens conformes aux normes énergétiques et conserver une marge de sécurité financière pour limiter les risques.
Les principaux risques sont une remontée des taux plus forte que prévu, un retournement économique réduisant le pouvoir d’achat, ou un rééquilibre rapide de l’offre localement provoquant des corrections de prix.

