Prix de l’immobilier en France : chronologie et perspectives
Les prix de l’immobilier en France ont connu des variations marquées depuis 2022, avec des baisses nettes puis des signes de reprise sur certains segments. La combinaison des taux d’intérêt, des conditions de crédit et des dynamiques régionales a façonné un marché hétérogène où les tendances nationales masquent des réalités locales très différentes.
Évolution récente des prix
En 2023, le marché a subi une correction significative, particulièrement visible en Île-de-France où les appartements ont reculé de 6,7 % et les maisons de 7 %. La tendance s’est prolongée en 2024 avec une baisse nationale estimée autour de 5 %.
Début 2025, les premiers indicateurs montrent un retournement modéré : le nombre de transactions de logements anciens a atteint 880 000 sur un an, contre 845 000 fin 2024. Les prix nationaux ont enregistré une reprise légère de +0,5 % sur un an après plusieurs trimestres de recul.
| Année | Variation nationale | Île-de-France (appart./maisons) | Remarque |
|---|---|---|---|
| 2023 | – ≈5 % | -6,7 % / -7 % | Fort impact des taux et durcissement des crédits |
| 2024 | -5 % | – | Correction poursuivie sur plusieurs trimestres |
| 2025 (T1-T2) | +0,5 % (T1) / +1,4 % (T2) | Rebond localisé, Paris en hausse | Reprise amorcée sur certains marchés |
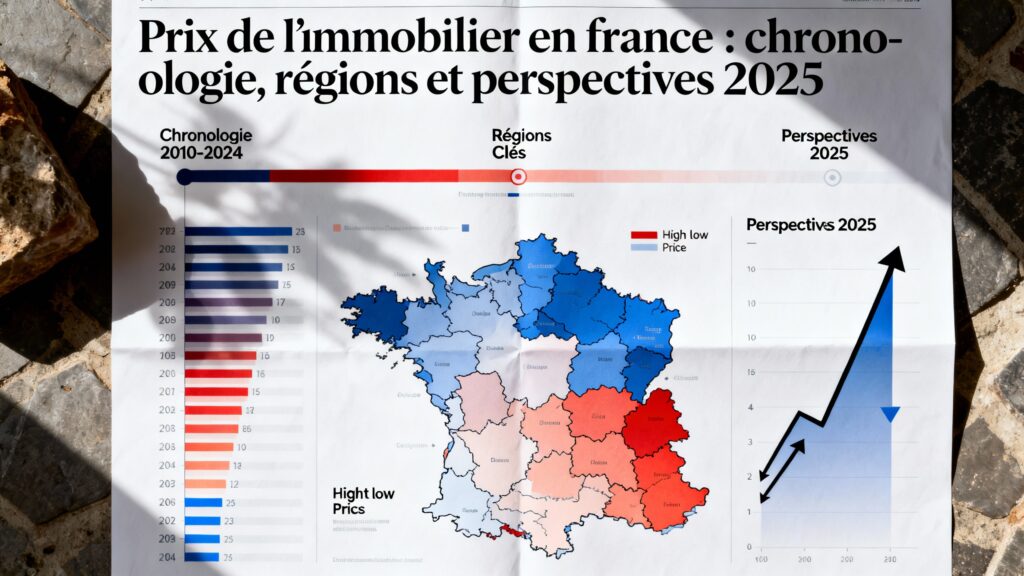
Facteurs de la baisse
La cause la plus visible de la chute récente reste la hausse des taux d’intérêt, qui a réduit le pouvoir d’achat immobilier et poussé de nombreux candidats à l’achat à temporiser leurs projets.
Les établissements prêteurs ont aussi resserré leurs conditions : apports plus élevés, critères plus stricts et simulation de risques plus conservatrice ont diminué le nombre d’acquéreurs éligibles. Parallèlement, l’inflation et l’augmentation du coût de la vie ont pesé sur la capacité d’épargne des ménages.
Facteurs de la hausse
Inversement, plusieurs éléments expliquent la reprise observée sur certains segments : la stabilisation progressive des taux, des leviers d’assouplissement du crédit et une demande toujours soutenue dans des métropoles attractives.
Des villes comme Toulouse, Bordeaux et Rennes continuent d’attirer population et entreprises, créant des poches de tension où les prix repartent à la hausse. Le marché parisien a également montré une résilience notable avec des ventes en forte augmentation au début de 2025.
- Accessibilité du crédit : éléments clés d’une reprise durable si les taux restent stables.
- Mobilité et attractivité régionale : facteurs de pression haussière dans les grandes métropoles.
données chiffrées et cas pratiques
Plusieurs chiffres éclairent la mécanique du retournement : 880 000 transactions annuelles pour les logements anciens en 2025 et une hausse du prix au m² à Paris estimée à 9 750 € (+2,7 % sur un an). Ces données illustrent un marché où l’activité peut revenir plus vite que les prix moyens.
Cas pratique : une ville de province peut voir les ventes progresser de 15 à 20 % sans pour autant enregistrer une hausse des prix, simplement parce que l’offre s’ajuste et que la demande provenait d’acheteurs différés.
| Indicateur | Valeur 2025 | Interprétation |
|---|---|---|
| Transactions (logements anciens) | 880 000 | Reprise de l’activité |
| Prix Paris (€/m²) | 9 750 € | Légère remontée après correction |
| Taux d’intérêt (avril 2025) | ≈3 % | Facteur clé d’amélioration du pouvoir d’achat |
Impacts régionaux et segments
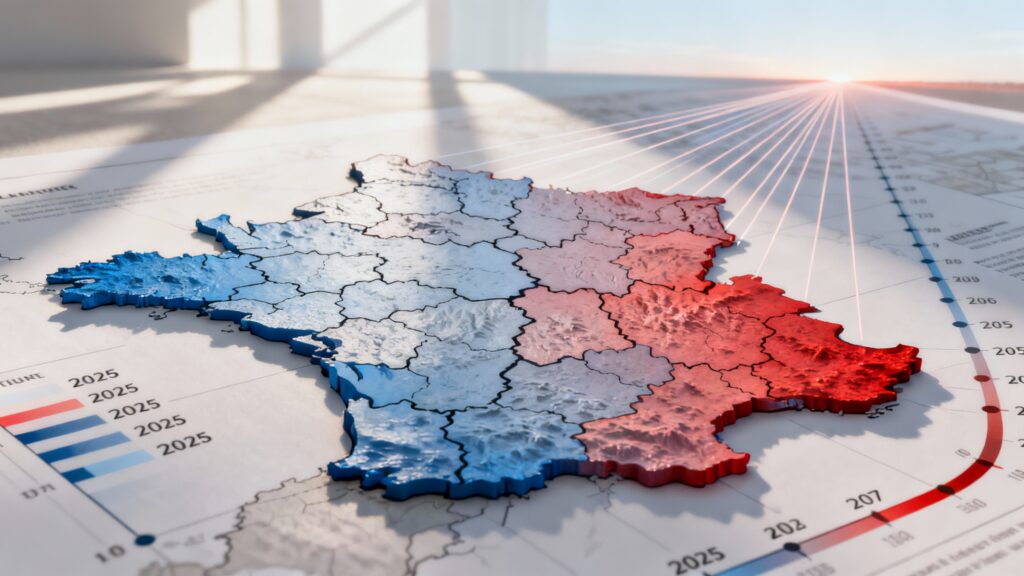
Le marché n’est pas homogène : les grandes métropoles retrouvent de la vigueur, tandis que certaines zones rurales ou villes moyennes restent sous pression. Le segment des appartements en centre-ville a été plus volatil que celui des maisons en périphérie.
Les disparités tiennent aussi aux facteurs locaux : dynamisme économique, infrastructures, offre locative et capacité de télétravail des actifs. Les secteurs universitaires ou fortement tertiarisés montrent souvent une demande mieux soutenue.
Stratégies observées chez acheteurs et investisseurs
Face à l’évolution, les acquéreurs adaptent leur calendrier d’achat et leurs attentes : report, recherche d’opportunités ou renégociation des conditions. Les investisseurs institutionnels, eux, privilégient la sélection géographique et la diversification des actifs.
Sur le plan pratique, certains acheteurs profitent d’une fenêtre de négociation plus large, surtout sur des biens nécessitant des travaux. Les acteurs professionnels observent une reprise graduelle des volumes avant celle des prix, ce qui modifie les stratégies de cession et d’acquisition.
Vers une stabilisation probable
Au regard des éléments chiffrés et des signaux de marché, l’hypothèse la plus plausible pour les mois à venir est une stabilisation progressive avec des variations régionales marquées. Les projections pour 2026 tablent généralement sur des hausses modérées, comprises entre +2 % et +3 % en moyenne, si les taux demeurent stables.
Il faudra toutefois surveiller trois leviers : l’évolution des taux d’intérêt, la politique fiscale locale sur les droits de mutation et la trajectoire de l’inflation. Un mouvement imprévu sur l’un de ces éléments pourrait accélérer soit la reprise, soit une nouvelle correction.
En synthèse, le marché s’oriente vers un équilibre fragile où activité et prix peuvent diverger pendant plusieurs mois encore, selon les régions et les segments. Les prochains trimestres devraient confirmer si la reprise est durable ou si elle reste ponctuelle et localisée.
FAQ
La baisse généralisée n’est pas attendue à court terme : le marché montre déjà des signes de stabilisation début 2025. Une correction plus marquée dépendra d’un nouveau choc sur les taux, la solvabilité des ménages ou la conjoncture économique.
Les principaux leviers sont la hausse rapide et durable des taux d’intérêt, un durcissement massif des conditions de crédit, une forte montée du chômage ou un recul significatif de la demande dans les grandes métropoles.
Non. Le marché est très hétérogène : grandes métropoles résistent souvent mieux tandis que certaines zones rurales ou villes moyennes subissent davantage la pression économique et voient les prix stagner ou baisser plus fort.
Surveillez l’évolution des taux d’intérêt, le nombre de transactions, les conditions d’octroi des crédits, l’inflation et les données régionales d’emploi et d’attractivité : ces séries permettent d’anticiper un retournement local ou national.
Adapter sa stratégie : vérifier la solidité de son financement, privilégier des biens bien situés ou avec potentiel de valeur, négocier le prix et prévoir une marge pour la revente si le marché corrige localement.

