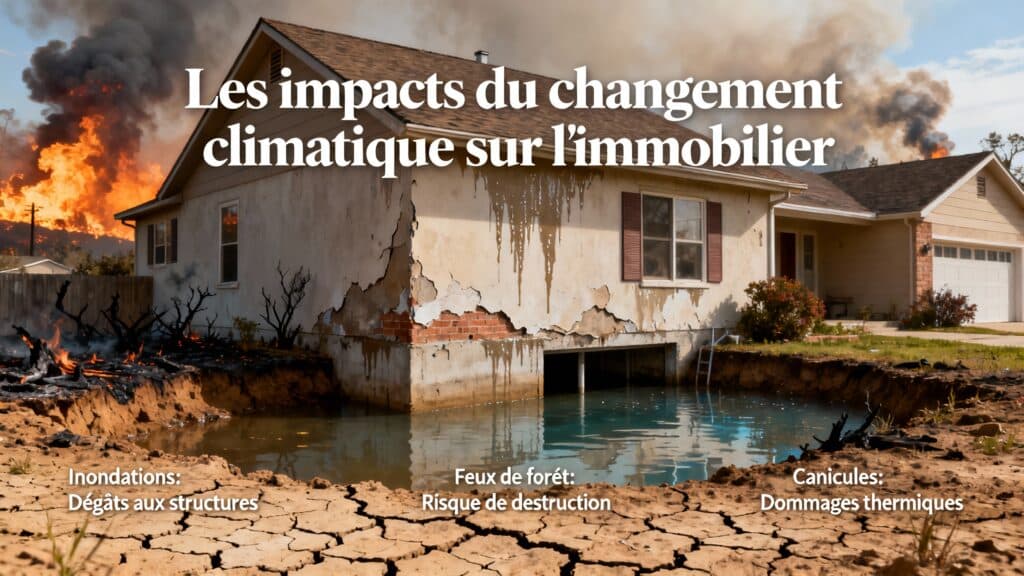
Les impacts du changement climatique sur l’immobilier
Les pluies diluviennes, les vagues de chaleur et la montée du niveau de la mer modifient déjà le paysage des zones bâties.
Ces phénomènes font apparaître des risques nouveaux pour la valeur, la sécurité et la gestion des biens immobiliers.
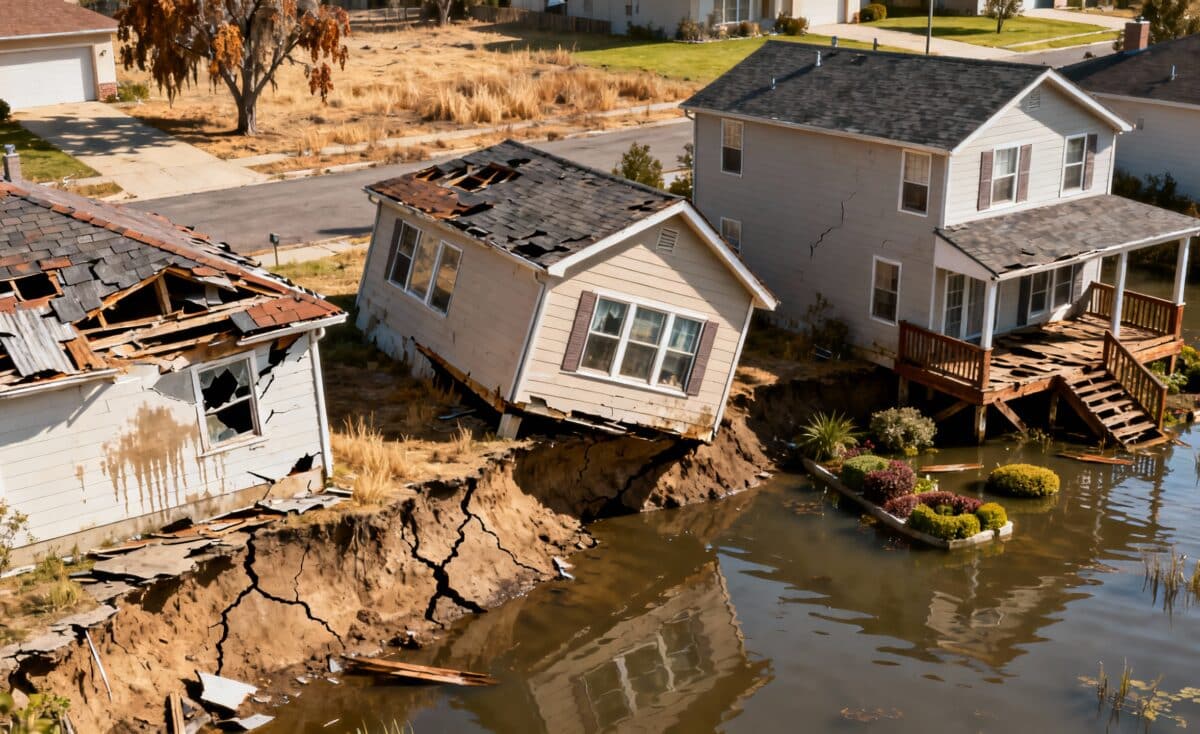
Inondations et sécheresses : des risques accrus
Les inondations provoquent des dégâts structurels rapides et coûteux, et la simple probabilité d’un sinistre suffit souvent à faire baisser la demande. Les sécheresses, en affaiblissant les sols, créent des pathologies invisibles mais durables sur les fondations et les réseaux.
Une analyse de Swiss Life Asset Managers note une baisse moyenne des loyers de 1,4% pour les logements exposés aux inondations, et une décote de l’ordre de 3,5% pour les biens menacés par le ruissellement de surface. Ces chiffres confirment que la perception du risque se traduit rapidement en pertes économiques.
Érosion côtière : une menace pour les zones littorales
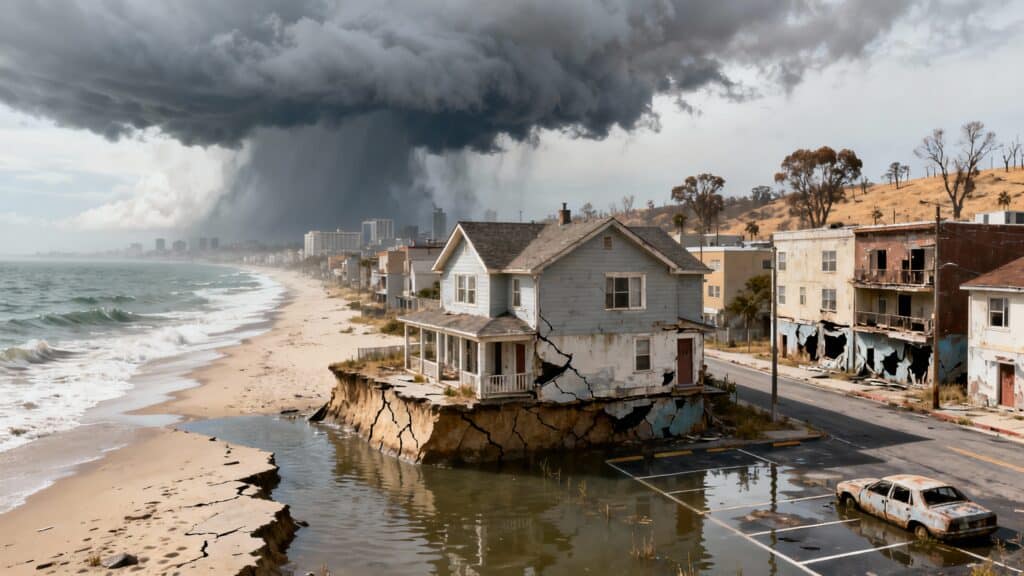
L’érosion accélérée par la montée du niveau de la mer fragilise des milliers de parcelles côtières et rend certaines parcelles progressivement impropres à la construction. Les conséquences sont doublement financières et sociales, car la dévalorisation entraîne des difficultés de revente et des tensions sur les collectivités locales.
Les estimations recensent plusieurs milliers de logements directement menacés d’ici 2050, ce qui représente une perte de valeur importante pour des territoires entiers. Les propriétaires, bailleurs et collectivités doivent intégrer ces horizons temporels dans leurs décisions d’investissement.
Incendies de forêt : un risque grandissant
Les vagues de chaleur et l’assèchement des massifs augmentent la fréquence et l’intensité des feux de forêt, mettant en danger les zones périurbaines et rurales. Les foyers proches des massifs connaissent des dépréciations rapides et des difficultés d’accès aux assurances à coût acceptable.
Outre la perte matérielle, les incendies entraînent des ruptures d’usage et des restrictions d’urbanisme temporaires ou durables. Les primes d’assurance et les obligations de mitigation deviennent des éléments déterminants de la viabilité d’un bien.
Fait clé : la perception du risque se traduit en valeur immédiatement mesurable — loyers, prix de vente et primes d’assurance sont déjà impactés.
La multiplication des aléas climatiques provoque une dévalorisation ciblée qui pèse sur le patrimoine privé et public. Cette mécanique peut se répandre et fragiliser des segments entiers du marché immobilier si elle n’est pas contenue.
Perte de valeur des biens immobiliers
Les biens exposés voient souvent une chute de prix liée à la moindre attractivité et au coût anticipé des réparations ou adaptations. Cette perte de valeur affecte la capacité d’emprunt des ménages et la stabilité financière des investisseurs institutionnels.
Augmentation des coûts d’assurance
Les assureurs ajustent leurs tarifs face à l’augmentation des sinistres et au coût des indemnisations. Une hausse notable des primes pèse sur les budgets des ménages et rend certains territoires moins attractifs financièrement.
Des études pointent une hausse des primes d’habitation significative sur les dernières années, et sans actions structurelles ces renforcements tarifaires pourraient s’accélérer. L’effet combiné prix + assurance peut exclure de fait une partie de la population du marché immobilier traditionnel.
Impact sur l’emploi dans le secteur de la construction
La réduction de la production de logements neufs menace l’emploi dans la filière construction et les activités connexes. Des secteurs entiers, de la rénovation à l’aménagement, subiront des ajustements si la demande se contracte durablement.
Le risque d’une contraction massive de l’emploi est réel et obligera les pouvoirs publics à imaginer des politiques de reconversion et des soutiens ciblés. Protéger l’emploi passe par la modernisation des compétences et la relance d’une construction résiliente.
Mesures d’adaptation et solutions
Il existe des leviers techniques, réglementaires et financiers pour limiter la vulnérabilité des biens et des territoires. La mise en œuvre coordonnée de ces leviers permet de réduire les coûts futurs et d’orienter les investissements vers des options durables.
Renforcement de la réglementation et des normes de construction
L’adaptation des règles d’urbanisme et des normes techniques doit intégrer des critères climatiques locaux et prospectifs. L’obligation d’étudier les risques avant d’autoriser des constructions réduit l’exposition et protège la valeur foncière.
Parmi les mesures efficaces : drainage renforcé, matériaux résistants et fonds de garantie pour sinistres extrêmes. Ces actions réduisent l’aléa financier pour les propriétaires et les assureurs.
Promotion de la résilience urbaine
La résilience passe par des solutions multifonctionnelles : espaces perméables, trames végétales, corridors ventilatoires et systèmes d’alerte. Ces dispositifs réduisent la fréquence et l’impact des événements extrêmes.
Adapter la trame urbaine suppose aussi de définir des zones de relocalisation et des priorités d’investissement, afin de préserver les usages essentiels et la continuité des services en cas de catastrophe.
Utilisation de l’intelligence artificielle pour anticiper les risques
L’IA permet aujourd’hui de croiser données climatiques, géotechniques et d’usage pour produire des diagnostics précis et actualisés. Ces outils aident les investisseurs, assureurs et gestionnaires à prioriser les actions de prévention.
En combinant modèles prédictifs et cartographies fines, il devient possible de réduire l’erreur d’analyse et d’optimiser les dépenses de mitigation. L’usage responsable de ces technologies est une clé pour rendre les décisions plus robustes.
- Mesures techniques : élévation des niveaux, pompages, protections côtières, renforcement des fondations.
- Mesures financières : assurances paramétriques, fonds de solidarité, subventions pour travaux de résilience.
| Aléa | Impact attendu | Action prioritaire |
|---|---|---|
| Inondation | Perte de loyer, dégâts structurels | Drainage et élévation |
| Érosion côtière | Perte foncière, relocalisation | Gestion intégrée du littoral |
| Incendie | Destruction, hausse des primes | Zone tampon et prévention |
| Indicateur | Valeur donnée |
|---|---|
| Décote moyenne liée aux inondations | 1,4 % |
| Décote liée au ruissellement | 3,5 % |
| Hausse des primes observée | 12,8 % (année rapportée) |
| Emplois menacés (est.) | 150 000 |
Recommandations pour propriétaires et collectivités
Agir dès maintenant limite des pertes qui deviendront plus difficiles à absorber demain. La combinaison de diagnostics fiables, d’investissements ciblés et de solutions d’assurance adaptées est indispensable.
Pour les propriétaires : prioriser les travaux de mitigation, vérifier l’exposition géographique et négocier des clauses d’assurance adaptées. Pour les collectivités : planifier la relocalisation progressive des usages vulnérables et financer des infrastructures de protection.
- Évaluer régulièrement l’exposition et actualiser les plans d’action.
- Prioriser les zones où les investissements auront le meilleur rendement de sécurité.
Protéger la valeur immobilière à l’épreuve du climat
La sauvegarde de la valeur des biens repose sur des décisions techniques, réglementaires et économiques coordonnées. Une stratégie intégrée, axée sur la prévention, la transparence des risques et l’innovation technologique, réduit la probabilité de pertes massives et soutient la résilience des marchés.
Pour approfondir l’impact chiffré de ces risques sur la valeur locative et vénale, une synthèse de marché est disponible via l’étude de Swiss Life Asset Managers, qui illustre comment la perception des risques modifie concrètement les prix.
En résumé, la menace climatique est gérable si les acteurs adoptent des mesures d’adaptation ambitieuses et immédiates. Les collectivités, les propriétaires et les acteurs privés qui anticiperont pourront limiter les pertes, préserver l’emploi et maintenir la confiance dans le marché immobilier.
FAQ
La plus grande menace varie selon les territoires, mais les inondations et la montée du niveau de la mer constituent des risques majeurs pour les zones basses et littorales, tandis que les incendies et la sécheresse pèsent davantage sur les zones périurbaines et rurales. Ces aléas réduisent la valeur, limitent l’accès aux assurances et exigent des coûts de mitigation importants.
Les inondations entraînent des dégâts structurels et une moindre attractivité, provoquant des baisses de loyers et des décotes sur les prix de vente. La perception du risque accélère ces baisses, augmente les coûts d’assurance et réduit la capacité d’emprunt des acheteurs, impactant ainsi la demande et la liquidité du marché.
Les assureurs réajustent leurs tarifs et parfois leurs couvertures face à l’augmentation des sinistres. Les primes montent, des exclusions apparaissent et certains territoires deviennent difficiles à assurer sans solutions paramétriques ou fonds de solidarité. La tendance est à des coûts d’assurance plus élevés et à des conditions contractuelles plus strictes.
Les propriétaires doivent évaluer l’exposition, prioriser des travaux de mitigation (drainage, élévation, renforcement des fondations), utiliser matériaux résistants et négocier des clauses d’assurance adaptées. L’usage d’outils d’analyse (cartographies, modèles IA) aide à cibler les actions efficaces et à optimiser les investissements de résilience.
Sans actions d’adaptation, la dévalorisation ciblée peut exclure des populations du marché, fragiliser les finances publiques et provoquer des pertes d’emplois dans la construction. Les collectivités feront face à des coûts élevés de relocalisation et de réparations, augmentant les inégalités et les tensions sociales.

