Le prix du mètre carré en France montre des contrastes saisissants selon les communes, oscillant entre villes denses, stations balnéaires et petites communes où se font parfois des ventes exceptionnelles. Ces écarts reflètent autant la valeur intrinsèque des quartiers que des facteurs ponctuels comme une transaction de prestige ou une pénurie d’offre locale.
En 2026, plusieurs tendances se dégagent : certaines agglomérations enregistrent des baisses marquées, tandis que d’autres voient leurs valeurs s’envoler grâce à une demande soutenue. Comprendre ces mouvements nécessite d’examiner à la fois les chiffres et les mécanismes à l’œuvre sur chaque marché.
Les villes les plus chères en 2026
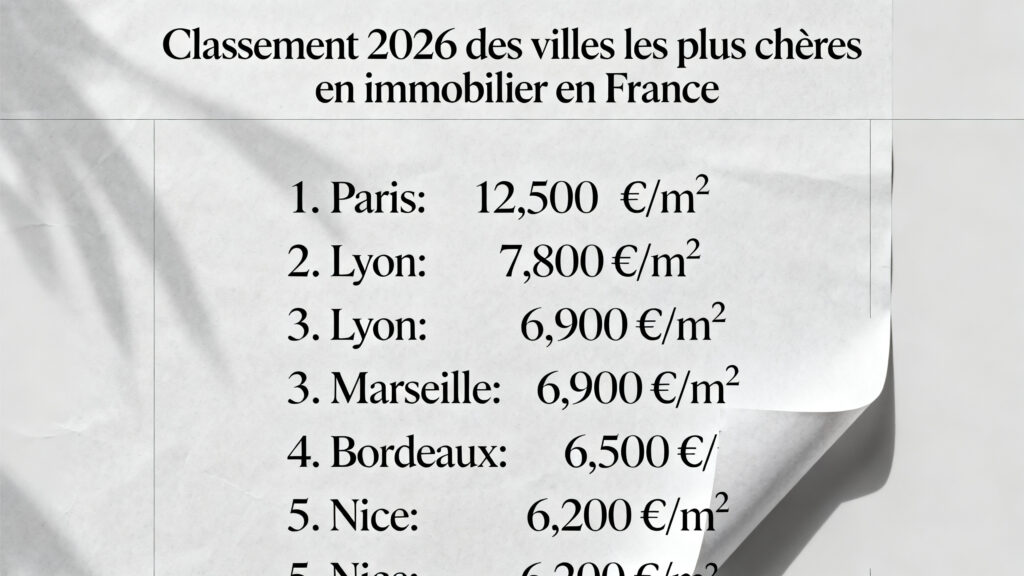
Le classement des communes affichant les prix moyens au m² les plus élevés met en lumière des concentrations de valeur parfois inattendues, notamment dans de petites communes où peu de transactions font fluctuer fortement la moyenne.
| Rang | Ville | Prix moyen au m² |
|---|---|---|
| 1 | Morlet | 14 803 € |
| 2 | Ramatuelle | 10 309 € |
| 3 | Surrain | 10 976 € |
| 4 | Neuilly-sur-Seine | 10 271 € |
| 5 | Formigny la Bataille | 10 257 € |
| 6 | Hoëdic | 10 104 € |
| 7 | Paris | 9 680 € |
| 8 | La tour-d’aigues | 9 730 € |
| 9 | Beaurecueil | 9 600 € |
| 10 | Levallois-Perret | 9 093 € |
Plusieurs de ces communes affichent des prix moyens supérieurs à ceux de centres urbains attendus, ce qui peut surprendre à première vue. Il convient de garder à l’esprit que la moyenne peut être fortement influencée par un petit nombre de ventes haut de gamme.
Fait clé : dans les petites communes, une ou deux transactions de prestige peuvent faire bondir le prix moyen au m² de plusieurs milliers d’euros.
Facteurs influençant les prix
Les dynamiques de prix résultent d’une combinaison de variables structurelles et conjoncturelles, chacune pesant différemment selon la zone.
- Attractivité économique : emplois, services et commerces soutiennent la demande locale.
- Qualité de vie : espaces verts, sécurité et équipements culturels influent sur la valeur foncière.
- Proximité des grandes agglomérations : accès facile aux centres économiques renforce la demande.
- Offre limitée : dans les secteurs où le foncier est rare, les prix montent rapidement.
- Taux d’intérêt et inflation : niveau des taux et coûts de construction modulent l’appétence des acheteurs.
Chaque facteur n’intervient pas seul : c’est leur combinaison qui crée des marchés locaux distincts. Par exemple, une station balnéaire peut cumuler attractivité touristique et offre restreinte, produisant des prix très élevés.
Étude de cas : paris et ramatuelle
Paris conserve une forte valorisation malgré une correction récente : certaines statistiques nationales indiquent une baisse moyenne autour de ‑7,8 % sur douze mois pour l’intra-muros, conséquence d’un resserrement du crédit et d’un rééquilibrage de la demande. Cette baisse masque cependant des différences importantes entre arrondissements et typologies de biens.
Ramatuelle, station du littoral méditerranéen, voit ses prix soutenus par une clientèle internationale et un parc immobilier axé sur le haut de gamme. Dans ce type de commune, les petites séries de ventes font apparaître des moyennes élevées, souvent supérieures aux grandes villes.
Comparaison avec autres grandes villes
Pour replacer ces valeurs dans un contexte national, voici une comparaison des prix moyens observés dans plusieurs grandes villes françaises.
| Ville | Prix moyen au m² |
|---|---|
| Nice | 4 854 € |
| Lyon | 4 626 € |
| Bordeaux | 4 524 € |
| Toulouse | 3 409 € |
| Marseille | 3 395 € |
| Rennes | 3 750 € |
| Montpellier | 3 459 € |
| Lille | 3 776 € |
| Saint-Étienne | 1 385 € |
Ces chiffres mettent en évidence un écart notable entre les métropoles régionales et les lieux de prestige ou de très faible volume de transactions. La lecture attentive des données nécessite donc d’isoler les effets de volume et les opérations exceptionnelles.
Les tendances récentes et implications
En 2026, certaines villes affichent des hausses modérées tandis que d’autres subissent des reculs plus nets. Par exemple, Montreuil et Nancy ont enregistré des hausses de l’ordre de +2 % au premier trimestre, tandis que Nice a vu une progression de +4,7 % sur douze mois.
À l’inverse, des marchés comme Bordeaux et Paris montrent des baisses significatives, respectivement autour de ‑9,5 % et ‑7,8 %, illustrant la volatilité à court terme. Ces mouvements reflètent à la fois des facteurs macroéconomiques et des ajustements localisés de l’offre.
- Pour les acheteurs : surveiller le flux des ventes récentes et privilégier l’analyse quartier par quartier.
- Pour les investisseurs : considérer la liquidité du marché et la durée estimée du cycle de correction avant de se positionner.
Une stratégie prudente consiste à croiser les indicateurs : évolution des prix, volumes de ventes, délais de vente et taux d’intérêt. Ces éléments permettent d’anticiper les phases favorables à l’achat ou à la vente.
Perspective pour 2026 et au-delà
Les marchés locaux resteront marqués par des disparités fortes entre zones à fort volume et communes où quelques transactions dictent la moyenne. Les décideurs et investisseurs gagneront à combiner analyse quantitative et connaissance du terrain pour éviter les conclusions hâtives basées uniquement sur une moyenne communale.
En définitive, l’année 2026 confirme que l’immobilier en France se lit à plusieurs vitesses : secteurs résilients, zones en ajustement et poches de valorisation extrême. Rester attentif aux flux de ventes et aux conditions de crédit permet de mieux positionner ses choix.
FAQ
Le classement 2026 place Morlet en tête avec 14 803 € le m², suivi de Surrain, Ramatuelle et Neuilly-sur-Seine; plusieurs petites communes apparaissent dans le top 10 du fait de ventes haut de gamme ponctuelles.
Dans les petites communes, un ou deux achats de prestige peuvent faire bondir la moyenne communale, car le faible volume de transactions rend l’indicateur sensible aux opérations exceptionnelles et au profil international des acquéreurs.
La baisse d’environ ‑7,8 % à Paris s’explique par un resserrement du crédit et un rééquilibrage de la demande tandis que Nice progresse de +4,7 %, illustrant des dynamiques locales différentes liées à l’attractivité touristique et à l’offre disponible.
Les acheteurs et investisseurs doivent analyser le volume des ventes, la liquidité locale et la durée probable du cycle de correction, en croisant prix, délais de vente et conditions de crédit avant de se positionner.

